Cerca de 12 mil familias podrían beneficiarse con el Bono de Vivienda
El año pasado se otorgaron un total de 12 844 bonos
[samba-videos id='23abb898926cbd6c3b4d5dac209dd092′ lead='false']
Este 2020, el Bono de Vivienda proporcionado por el Banco Hipotecario de la Vivienda (Banhvi), pretende beneficiar a un aproximado de 12 mil familias con un presupuesto total de ¢117.445 millones.
Marianela Morales, vocera de la institución, explica que en 2019 un total de 12 844 familias con problemas de vivienda recibieron este beneficio.
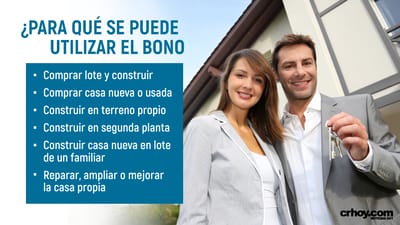
Entre los diferentes usos que se le puede dar al bono se encuentra la construcción en lote propio, compra de lote y construcción, compra de vivienda existente; reparación, ampliación, mejoras o terminación de vivienda, y segunda vivienda en lote de familiar.
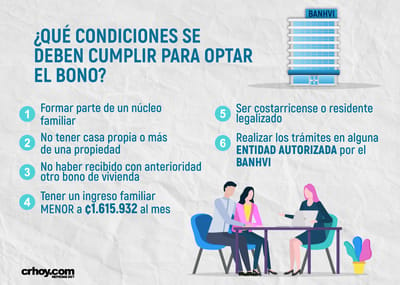
Morales explica que antes de solicitar un bono, es importante asegurarse de cumplir con todos los requisitos. Uno de ellos es que el núcleo familiar tenga ingresos menores a ¢1.615.000.
El monto que se otorga con el bono de vivienda, está directamente relacionado con esos ingresos familiares. "Entre mayor sea el ingreso, menor el monto del bono que se asigna".
En el caso de familias cuyos ingresos sean menores a 300 mil o 250 mil, y que vivan en situación de extrema necesidad, se autorizan bonos de montos mayores para poder comprar terreno y construir, sin embargo, se trata de casos muy calificados.
Además, las personas interesadas deben ser parte de un núcleo familiar. Pueden ser parejas casadas o en unión libre con o sin hijos, parejas del mismo sexo con al menos tres años de convivencia, mujeres jefas de hogar, adultos mayores y familias que vivan con personas con discapacidad.
Es importante que la familia no haya recibido antes el bono debido a que se trata de un beneficio de una sola vez, que se otorga a costarricenses o residentes legalizados.
Otro de los requisitos es no tener casa propia, o de tenerla, que requiera de reparaciones y mejoras. En caso de que se posea un lote, el bono se puede utilizar para construir.
La solicitud se debe realizar directamente en alguna de las entidades financieras autorizadas por el Banhvi. Conózcalas INGRESANDO AQUÍ
Nuevas alternativas para clase media
A partir de junio del 2019, el Banhvi inició el programa de financiamiento para familias de ingresos medios. Esto significó el aumento del monto de bono a las familias de ingresos entre los 500 mil y el 1.615.000
"Estas familias pueden recibir un bono de entre 4 millones y medio, hasta los 6 millones dependiendo de sus ingresos", comparte Morales.
Otro de los cambios es que se abre la posibilidad de que el bono se aplique a la prima del crédito. Asimismo, se aumenta el tope de interés social, por lo tanto, los recursos pueden utilizarse para comprar casas de hasta 65.8 millones de colones.
Algo fundamental es que las condiciones del crédito se mejoran. "La idea es que los primeros 3 años, la familia tenga una tasa de interés fija que oscila entre los 8,65%, y a partir del cuarto año, esta tasa de interés sube un poco y se convierte en una tasa variable que va a depender de la tasa básica pasiva."
Limitaciones del Banhvi
Todas las propiedades que se adquieran por medio de un Bono del Banhvi, adquieren automáticamente las llamadas "limitaciones del Banhvi". Esto significa que durante los primeros 10 años luego de adquirir la vivienda, la familia no la puede vender, alquilar, traspasar o hipotecar, sin el permiso exclusivo del Banhvi.
Esto con el fin proteger la vivienda del uso que le pueda dar la familia durante este tiempo. En caso de querer hacerlo, se debe solicitar un permiso ante la entidad autorizada que tramita el bono.
Si desea hipotecarla para sacar un crédito, se autoriza solamente si ese crédito es para mejorar de la misma vivienda y no para pagar otras deudas. Se revisa muy bien si la familia tiene las condiciones para asumir ese crédito que está solicitando y no se arriesga esa propiedad que fue financiada con recursos públicos
Otro punto importante es que, durante 10 años, las viviendas financiadas con bonos son inembargables por terceros, entonces se protege el bien durante ese lapso. Una vez concluido el periodo, esos beneficios se vencen.