¿Porqué el Gobierno evalúa variar concepto de pyme y cómo afectará ese cambio?
Consejo Económico explora flexilización de calificación para que más empresas gocen de facilidades crediticias
Imagen ilustrativa (Archivo CRH)
(CRHoy.com).- El Consejo Económico Presidencial evalúa desde junio flexibilizar o ampliar la definición del concepto de pequeña y mediana empresa (pyme).
La intención es que un mayor número de empresas cuenten con facilidades crediticias y fiscales al entrar en esa categoría.
Debido al impacto que una decisión de ese tipo tendría sobre la recaudación de impuestos, el Consejo pidió conocer las proyecciones sobre las consecuencias fiscales antes de aprobar que más empresas ingresen a la categoría de pyme.
Según la Ley de Fortalecimiento de las Pequeñas y Medianas Empresas (Ley No. 8262), para todo los efectos de las políticas y los programas estatales o de apoyo de instituciones públicas, se entiende que son pequeñas y medianas empresas toda unidad productiva de carácter permanente o que disponga de los recursos humanos, los maneje y opere, bajo las figuras de persona física o de persona jurídica, en actividades industriales, comerciales, de servicios o agropecuarias que desarrollen actividades de agricultura orgánica.
La idea surge en momentos en que las empresas más débiles sufren las peores consecuencias por la caída en el ritmo de la economía, situación que empeoró debido a los efectos de la pandemia del COVID-19 en los mercados.
Financiamiento: escollo para recuperación
Uno de los problemas que enfrentan las pymes a la hora de financiarse es que carecen de garantías y requisitos para satisfacer las exigencias de la banca comercial, además de que esos intermediarios, en el contexto actual, carecen del suficiente apetito de riesgo para prestarles a más empresas para que financien capital de trabajo para aumentar su producción.
Al ingresar a la categoría de pymes, las empresas tendrán acceso a un abanico más amplio de opciones de financiamiento más allá de las alternativas que ofrecen los intermediarios públicos y privados de carácter comercial.
Uno de los sistemas a los que pueden acceder las pymes para financiarse es el de Banca para Desarrollo (SBD). El Fondo para el Desarrollo de las Micro, pequeñas y medianas empresas (Fodemipyme), que administra el Banco Popular y el Programa de Apoyo a la Pequeña y Mediana Empresa (Propyme), que financia proyectos de desarrollo tecnológico, de patentes de invención, de transferencia tecnológica, de desarrollo del potencial humano y de servicios tecnológicos, es otro de los canales que existen para nutrir de recursos a las pymes.
La Ley otorga a las pymes beneficios específicos. Para que una empresa pueda acceder a estos se debe certificar como una pyme ante el MEIC, entre los requisitos que debe cumplir para ingresar en esa categoría están que la empresa califique como micro, pequeña o mediana empresa; que tenga permanencia en el mercado, que sea una unidad productiva formal, entre otros.
De acuerdo con el Informe Estado de la Nación 2019, las empresas con niveles de ventas bajo y medio representan un 90% del parque empresarial. Son 55.968 emprendimientos que aportan un 25% de los puestos del mercado laboral.
Neobanco aún no cuaja
El 8 de mayo pasado Casa Presidencial anunció un plan de reactivación económica compuesto por seis ejes.
En el sexto, el de mejora de la productividad, el gobierno del presidente Carlos Alvarado propuso la creación de un "Neobanco" que es un banco directo de primer piso cien por ciento digital en el que las micro y pequeñas empresas podrán pedir créditos por pequeños montos financiados por el Fondo Nacional de Desarrollo (Fonade) del SBD.
La ministra de Planificación, Pilar Garrido, coordinadora del Consejo Económico, explicó que desde esa plataforma bancaria digital las mipymes podrán hacer cosas como obtener un financiamiento desde el celular de su administrador por la mañana, para financiar capital de trabajo, y pagar ese crédito por la tarde de ese mismo día.
Una empresa de esa categoría podría también participar en una licitación pública, y en caso de ganar el concurso, el "Neobanco" les facilitará el préstamo para la compra de insumos para fabricar los bienes que se les demandan.
Cuando esa empresa entregue los pedidos a la institución pública y esta les cancele contra cada entrega, podrá ir pagando el crédito en esa misma dinámica de su flujo de caja. La orden de compra de la institución podría ser la misma garantía que respalde el crédito.
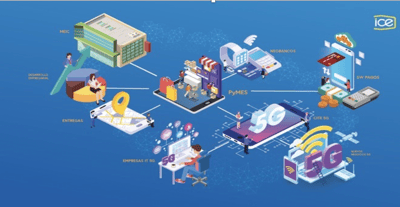
Así ilustra el Gobierno el ecosistema virtual que pretende crear para facilitar los trámites a las pymes. (Foto: Reproducción)
Aunque ya han pasado cuatro meses desde que el Gobierno anunció la creación del "Neobanco", Mideplan contestó a este medio de comunicación digital que la plataforma no estará lista hasta diciembre de este año.
El Consejo Económico, según el acta de la sesión del 18 de junio pasado, pretende abrir una convocatoria para reclutar a 350 pymes para lanzar la plataforma durante la primera semana de diciembre entrante.
Mideplan indicó a CRHoy.com que la implementación del "Ecosistema Digital Pyme" es responsabilidad del MEIC, que lo desarrolla en alianza con el SBD y con el Instituto Costarricense de Electricidad (ICE).
"El proyecto avanza adecuadamente. Ya se ha realizado el análisis técnico sobre las tecnologías y procesos para la definición de un producto mínimo viable en estos meses. El producto mínimo viable estará en un mes (la respuesta data del 19 de agosto). Ahora se avanza en la planificación para la implementación y puesta en marcha, que se espera finalice en su primera fase para el próximo mes de diciembre", detalló Mideplan.
Además del "Neobanco" el Ecosistema Digital Pyme comprende las siguientes partes:
- Una ventanilla única de Servicios del MEIC para las pymes, con el fin de simplificar trámites e incentivar la formalización de las empresas.
- Un Marketplace que acercará la oferta y la demanda.
- Centro de capacitación virtual para las pymes.
- Centro de innovación para la industria 4.0 que incluye telefonía 5G.
- Una pasarela de pagos.
Según el Ministerio de Economía Industria y Comercio (MEIC), el tamaño de una empresa se determina mediante la ponderación matemática de una fórmula que las clasifica según actividad empresarial, y que contempla el personal promedio contratado en un periodo fiscal, el valor de los activos, el valor de ventas anuales netas y el valor de los activos totales netos.
Dependiendo del resultado de dicha fórmula, la empresa se clasificará como micro si el resultado es igual o menor a 10; como pequeña si es mayor a 10 pero menor o igual a 35 y mediana si la operación da un resultado mayor a 35 pero menor o igual a 100.