Kattia Calvo retoma propuesta de leyes Jaguar para limitar funciones de la Contraloría
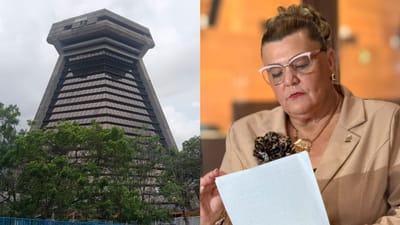
Kattia Calvo, diputada de Pueblo Soberano (PPSO), presentó un proyecto de ley que retoma una de las propuestas de las denominadas leyes Jaguar, impulsadas durante el gobierno de Rodrigo Chaves para limitar las competencias de la Contraloría General de la República (CGR).
La iniciativa, que se tramita bajo el expediente 25.901, plantea modificar el artículo 12 de la Ley Orgánica de la Contraloría. El objetivo, según el texto, es establecer que esa institución no puede sustituir ni abarcar asuntos que correspondan exclusivamente a la Administración pública activa.
En otras palabras, busca delimitar la función de la Contraloría para que fiscalice el uso de los recursos públicos, pero no asuma decisiones que corresponden a los jerarcas y administradores de las instituciones. La prohibición abarcaría funciones decisorias, ejecutivas, resolutorias, directivas y operativas.
Para justificar el cambio, Calvo cita dos resoluciones de la Sala Constitucional emitidas en 2024. En la primera, la Sala señaló que los órganos de control no pueden sustituir ni desplazar las funciones de la Administración activa.
En la segunda, el Tribunal reconoció la posibilidad de que el legislador establezca prohibiciones para delimitar las competencias de los órganos de control y preservar la distribución de funciones establecida en la Constitución.
La propuesta que ya estaba en las leyes Jaguar
La iniciativa retoma una disposición que estuvo presente en las dos versiones de las leyes Jaguar impulsadas durante el gobierno de Rodrigo Chaves.
La primera propuesta, tramitada bajo el expediente 24.364, pretendía introducir cambios en las competencias de la Contraloría. En julio de 2024, la Sala Constitucional encontró vicios de constitucionalidad en el proyecto, aunque hizo una excepción respecto de la prohibición de que la institución pudiera "sustituir" o "abarcar" funciones de la Administración activa.
Posteriormente, la segunda versión, conocida como Ley Jaguar 2.0, volvió a incorporar esa disposición mediante una reforma al artículo 12 de la Ley Orgánica de la Contraloría.
En octubre de 2024, la Sala resolvió por mayoría que esa modificación específica no presentaba vicios de constitucionalidad, aunque encontró problemas en otras disposiciones del proyecto.
Ahora, el expediente 25.901 vuelve a plantear esa delimitación. Calvo sostiene que su propuesta respeta las atribuciones constitucionales de la Contraloría y no pretende reducir sus potestades de fiscalización.
Auditorías anuales a universidades públicas
El proyecto también busca obligar a la Contraloría a auditar cada año la ejecución presupuestaria, la liquidación de fondos y la gestión financiera de las universidades públicas.
La fiscalización abarcaría todos los recursos que administran esas instituciones, incluidos los provenientes del Fondo Especial para la Educación Superior (FEES), las transferencias del Gobierno, los presupuestos extraordinarios, los superávits, los rendimientos de inversiones financieras y las donaciones.
La propuesta incorpora expresamente los montos destinados a las fundaciones universitarias.
Los informes deberán incluir resultados, conclusiones, recomendaciones y disposiciones de acatamiento obligatorio. Además, se remitirán individualmente a cada diputado el 1.º de mayo de cada año, como parte del informe de labores que la Contraloría presenta ante la Asamblea Legislativa.
Calvo argumenta que los recursos universitarios forman parte de la Hacienda Pública y, por tanto, están sujetos a fiscalización. Para respaldar esa posición, cita resoluciones de la Sala Constitucional que establecen que la autonomía universitaria no equivale a soberanía ni exime a esas instituciones del control sobre el uso de fondos públicos.
Interpretación de normas ambiguas
Una tercera modificación plantea adicionar un párrafo al artículo 11 de la Ley Orgánica de la Contraloría.
La disposición establece que, cuando existan ambigüedades, vacíos u oscuridad en una norma jurídica, la institución deberá interpretarla con sujeción a los principios de supremacía del interés público y tutela de la Hacienda Pública.