El colapso de Ueno Bank que puso en jaque al Gobierno paraguayo
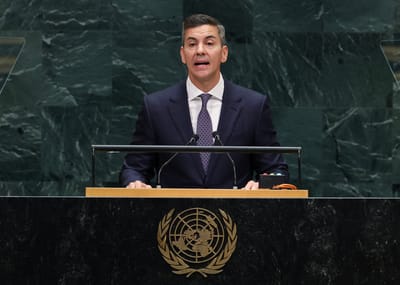
La intervención de Ueno Bank provocó restricciones en las cuentas de millones de clientes y desató una crisis política que terminó por debilitar al gobierno de Santiago Peña.AFP
Si tiene solo unos segundos, lea estas líneas:
-
Ueno Bank fue intervenido tras registrar un índice de solvencia del 5,56%, por debajo del mínimo legal del 12%.
-
La crisis afectó a cerca de 2,9 millones de clientes y puso bajo escrutinio entre $800 millones y $850 millones de fondos públicos.
-
El escándalo por los vínculos empresariales de Santiago Peña con el grupo relacionado con el banco debilitó su respaldo político y desembocó en el avance de un juicio político y el anuncio de su renuncia.
La intervención de Ueno Bank pasó de ser un problema financiero a convertirse en una de las mayores crisis políticas de Paraguay. El deterioro de la entidad provocó el congelamiento de cuentas, preocupación entre millones de clientes y cuestionamientos por el manejo de recursos públicos bajo su administración.
El escándalo también puso en entredicho los vínculos empresariales del expresidente Santiago Peña con el grupo relacionado con el banco. La pérdida de respaldo político y las presiones de la oposición llevaron el caso hasta el Congreso, donde surgió la posibilidad de un juicio político contra el mandatario, quien anunció su renuncia este jueves 5 de noviembre de 2026.
¿Qué es Ueno Bank y por qué era tan importante en Paraguay?
Ueno Bank era una de las principales entidades financieras privadas de Paraguay y tenía una fuerte presencia en el mercado de servicios digitales. Su historia se remonta a Financiera El Comercio, fundada en 1976 y adquirida posteriormente por el Grupo Vázquez, que impulsó su transformación hacia un modelo de banca digital.
La entidad obtuvo su licencia bancaria y amplió sus operaciones tras absorber a Visión Banco en 2024. Este crecimiento le permitió alcanzar aproximadamente 2,9 millones de clientes, más del 60% de la población adulta paraguaya, y superar el millón de tarjetas de crédito activas.
Su peso dentro de la economía también respondía a la cantidad de recursos públicos bajo su administración. Se estima que gestionaba entre $800 millones y $850 millones pertenecientes a instituciones estatales, incluidos cerca de $380 millones vinculados al Instituto de Previsión Social (IPS), encargado de gestionar las pensiones y los servicios de salud de los trabajadores asegurados.
A esto se sumaba su capacidad para captar financiamiento internacional, como ocurrió con una emisión de bonos por $350 millones en Wall Street.
¿Qué provocó la intervención del banco?
El deterioro de sus indicadores financieros fue el principal detonante de la intervención. Una revisión de sus estados financieros reveló que el índice de solvencia cayó hasta un 5,56%, menos de la mitad del 12% establecido como mínimo por la regulación paraguaya.
Este indicador mide la capacidad de una entidad para respaldar sus operaciones con recursos propios. Su caída evidenció que Ueno Bank incumplía las condiciones patrimoniales exigidas para operar con normalidad.
Ante ese escenario, el Banco Central del Paraguay (BCP) inició el procedimiento de resolución de la entidad, con el objetivo de intervenirla y atender de manera ordenada su situación financiera.
Las revisiones también despertaron sospechas sobre la aprobación de créditos a empresas relacionadas con los propietarios del banco y el uso de información financiera cuestionada. Estas operaciones pusieron bajo escrutinio los controles internos y los riesgos asumidos durante la acelerada expansión de la entidad.
¿Qué pasó con los clientes y los fondos públicos?
La intervención del Banco Central tuvo consecuencias inmediatas para los usuarios. Las cuentas quedaron restringidas y los clientes perdieron temporalmente la posibilidad de disponer de sus ahorros, realizar transferencias o utilizar sus tarjetas de crédito y débito.
La medida afectó a cerca de 2,9 millones de personas y generó preocupación entre quienes dependían de esos recursos para cubrir sus necesidades cotidianas.
Para atender la situación, las autoridades activaron el Fondo de Garantía de Depósitos, un mecanismo que protege los ahorros hasta por 75 salarios mínimos mensuales por persona y entidad financiera. La cobertura equivale aproximadamente a $38.000 y permitiría proteger a la mayoría de los depositantes.
Además, el Congreso aprobó una modificación legal para agilizar la devolución de los recursos mediante adelantos de hasta $19.000 por ahorrador. El Banco Central también comenzó a coordinar el traslado de clientes hacia otras entidades financieras.
La preocupación se extendió a los fondos estatales depositados en el banco, especialmente los relacionados con el Instituto de Previsión Social. Las autoridades tuvieron que organizar mecanismos para garantizar la continuidad de los pagos a jubilados y pensionados, incluidos quienes recibían sus prestaciones mediante Ueno Bank.
¿Qué relación tenía Santiago Peña con Ueno Bank?
Los vínculos entre el mandatario y el entorno empresarial del banco se convirtieron en uno de los principales puntos de cuestionamiento durante la crisis.
Aunque Santiago Peña no tenía acciones directamente en Ueno Bank, sí fue accionista de Ueno Holding, una estructura empresarial relacionada con el Grupo Vázquez, propietario de la entidad financiera.
Sus participaciones llegaron a alcanzar un valor aproximado de $1 millón. Sin embargo, Peña aseguró que se desprendió de ellas mediante una venta realizada a finales de marzo de 2025.
Otro elemento que generó cuestionamientos fue la relación de su hermano, Francisco Peña, con sociedades vinculadas a los accionistas del banco. Entre sus participaciones figuraban acciones valoradas en aproximadamente $58.000 en una sociedad constituida en Luxemburgo, que posteriormente fueron transferidas al Grupo Vázquez.
¿Cómo pasó el problema bancario a convertirse en una crisis política?
El caso adquirió otra dimensión cuando los cuestionamientos dejaron de centrarse exclusivamente en la situación financiera del banco y comenzaron a involucrar al entorno presidencial y a las instituciones del Estado.
Las dificultades de los ahorradores, la incertidumbre sobre los fondos públicos y las investigaciones relacionadas con las operaciones de la entidad aumentaron el malestar ciudadano. Al mismo tiempo, las denuncias sobre posibles conflictos de intereses elevaron la presión sobre Peña.
La oposición encontró en el escándalo argumentos para impulsar un juicio político contra el mandatario. La situación también debilitó su respaldo dentro del Partido Colorado, una de las principales fuerzas políticas del país, y complicó la capacidad del Gobierno para contener la crisis.
¿Por qué renunció Santiago Peña?
Peña anunció su renuncia este jueves 5 de noviembre, en medio del debate legislativo sobre un posible juicio político en su contra.
El mandatario justificó su decisión en la necesidad de preservar la estabilidad del país, la paz social y las instituciones democráticas. Sin embargo, el anuncio no puso fin a la incertidumbre sobre su futuro político.
La Cámara de Diputados rechazó su renuncia y aprobó el avance del juicio político, por lo que el proceso quedó en manos del Senado. Esto abrió una nueva etapa de tensión institucional, en la que los legisladores debían determinar las consecuencias políticas y constitucionales de la decisión presidencial.
El vicepresidente Pedro Alliana es quien está llamado a suceder a Peña en la Presidencia de Paraguay, conforme al mecanismo constitucional establecido para la sucesión presidencial.
Alliana tendría que completar el periodo de Gobierno hasta agosto de 2028, cuando está prevista la conclusión del actual mandato.
Sin embargo, el rechazo de la renuncia y el avance del juicio político mantienen la sucesión sujeta a las decisiones del Congreso. Por ello, la salida de Peña y la eventual llegada de su vicepresidente dependerán del desenlace del proceso legislativo.